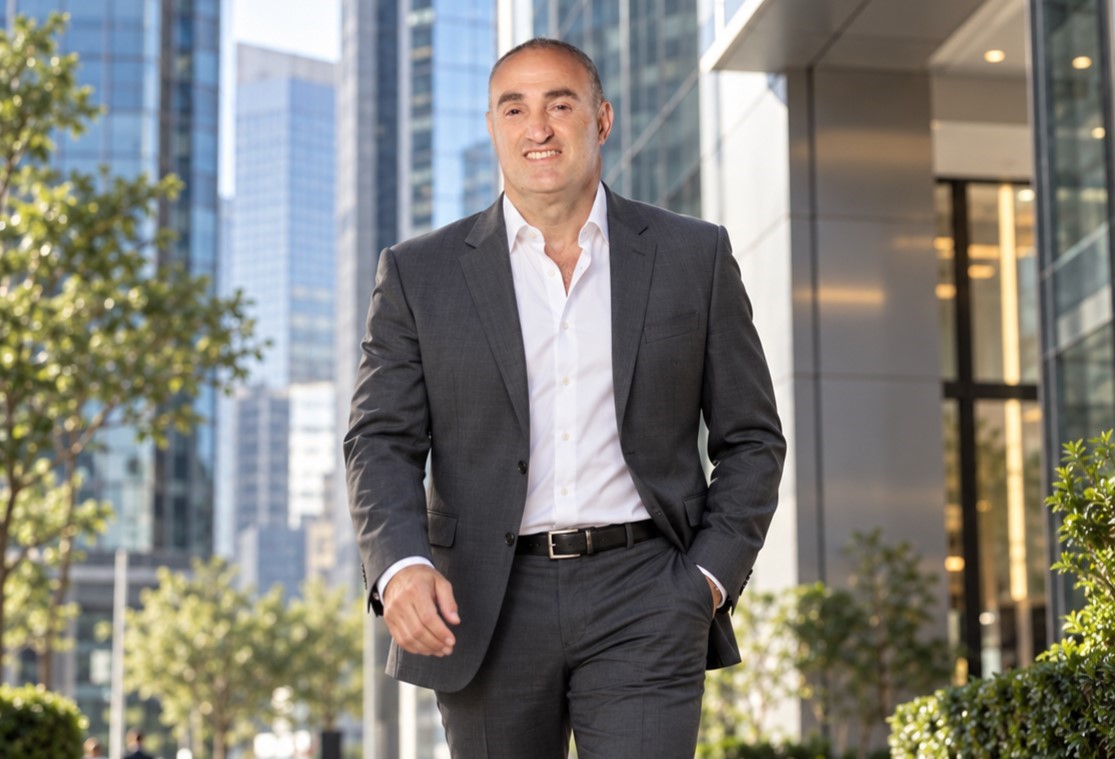
יגאל דוגה
אשראי חוץ-בנקאי ופיננסים – מידע ותוכן מקצועי
יגאל דוגה - ניסיון עסקי בעולם הפיננסים
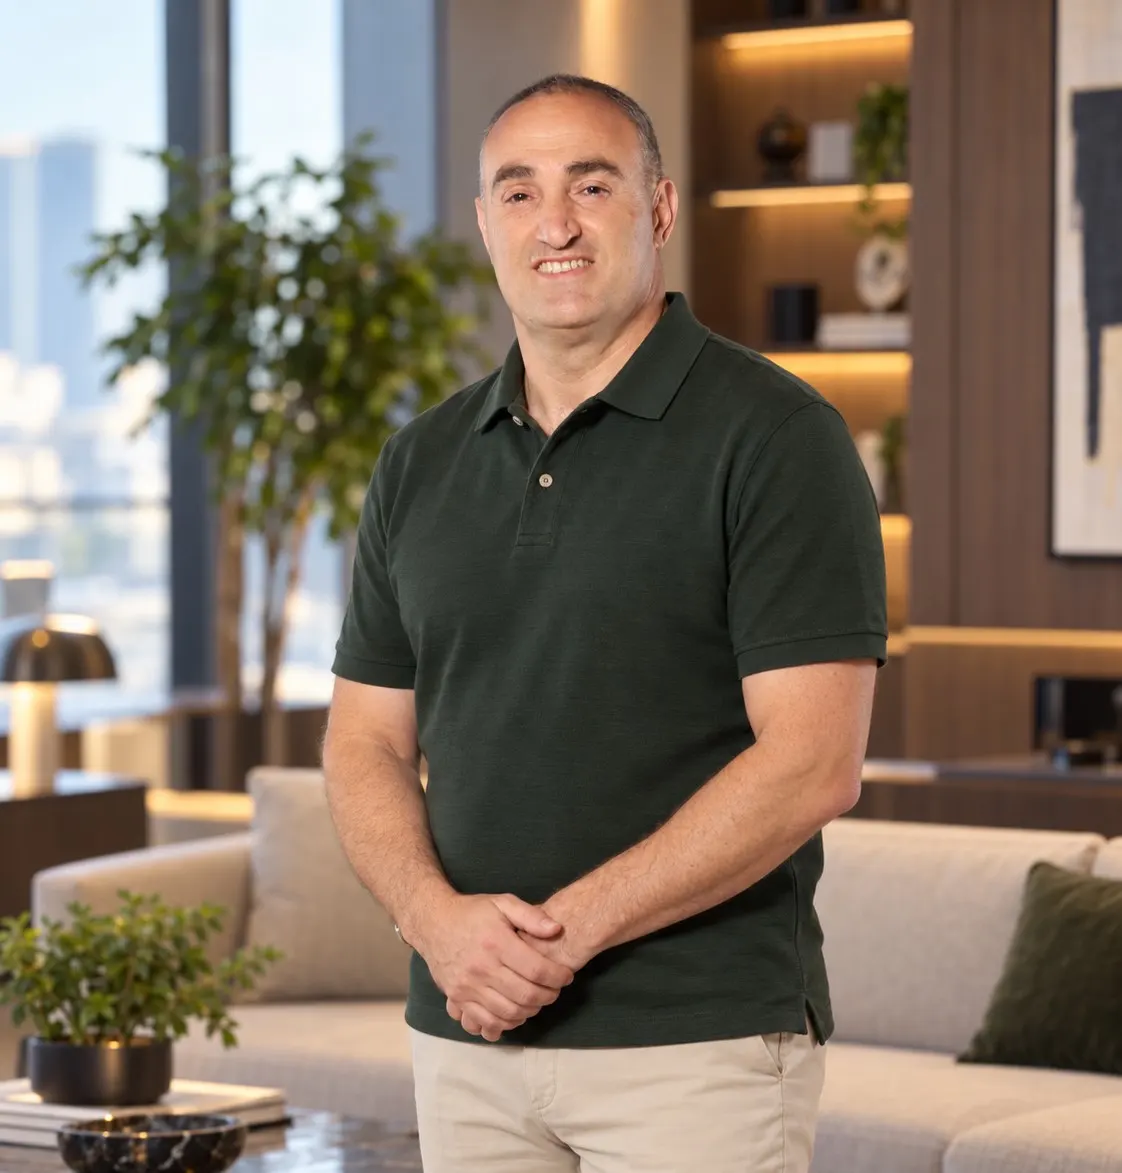
יגאל דוגה הוא יזם פיננסי ואיש עסקים, שדרכו המקצועית משלבת ניסיון בענפי הבנייה והתשתיות עם פעילות בעולם הפיננסים והאשראי החוץ-בנקאי. לאורך השנים עסק בניהול פעילות עסקית ובקשר עם בעלי חברות, יזמים וקבלנים באזור ירושלים והמרכז.
כשותף ומנהל בחברות פיננסיות, ובהן שיא שי עד בע״מ, פעילותו כללה עיסוק בניכוי שטרות והמחאות, בהמרת מטבע ובפתרונות אשראי. הרקע שלו בחברה משפחתית בתחום הבנייה והקבלנות הוסיף היכרות מעשית עם הצרכים של עסקים הפועלים בסביבה של פרויקטים, תשלומים והתחייבויות מתמשכות.
האתר מרכז מידע כללי על מושגי יסוד בעולם המימון: מהו אשראי חוץ-בנקאי, כיצד לקרוא הצעה פיננסית, ומה חשוב להבין על הקשר בין תזרים מזומנים ליכולת החזר. לצד הרקע המקצועי של יגאל דוגה, מטרתו להנגיש לקוראים את השפה ואת השאלות שמאחורי החלטות מימון.
מהו אשראי חוץ-בנקאי?
אשראי חוץ-בנקאי הוא מימון המועמד על ידי גוף שאינו בנק. זהו שם רחב למגוון גופים ומוצרים, ולכן אין מסלול אחד או תנאים אחידים שמתאימים לכל הלווים. זהות המממן, מטרת המימון, משך ההתקשרות ותנאי ההסכם הם חלק מההבדלים בין הצעה אחת לאחרת.
עצם העובדה שהמימון ניתן מחוץ למערכת הבנקאית אינה מלמדת שהוא זול יותר, מהיר יותר או מתאים יותר. השוואה עניינית מחייבת להסתכל על ההצעה המסוימת ועל ההתחייבויות שהיא יוצרת, בלי להסתפק בשם המסלול או בגובה ההחזר החודשי.
מידע על אסדרת השירותים הפיננסיים בישראל ניתן למצוא באתר רשות שוק ההון, ביטוח וחיסכון. כאשר בוחנים גוף מסוים, יש לבדוק את פרטיו ואת הרישוי הרלוונטי לפעילותו, ולא להסיק ממידע כללי על מעמדו של נותן שירות מסוים.
תזרים מזומנים, הון חוזר ויכולת החזר
רווחיות ותזרים מזומנים מתארים היבטים שונים של העסק. חברה יכולה לבצע עבודה או למכור מוצר, ובכל זאת להמתין לקבלת התשלום בזמן שעליה לשלם לספקים, לעובדים ולנותני שירות. הפער בין מועדי התקבולים למועדי התשלומים הוא חלק מהתמונה שמאחורי צורכי ההון החוזר.
כשמבקשים להבין צורך במימון, כדאי להבחין בין פער זמני בתזרים לבין קושי מתמשך בפעילות. אשראי מוסיף לעסק כסף בנקודת זמן מסוימת, אך לצד הכסף מתקיימת גם התחייבות להחזר. לכן ההסתכלות על הסכום שנכנס לחשבון לבדו אינה מתארת את מלוא ההשפעה העסקית.
תחזית תזרים מציגה מתי צפויים להיכנס כספים ומתי צפויות לצאת הוצאות. היא נשענת על הנחות, ולכן אינה הבטחה לתוצאה. התייחסות לעיכובים בגבייה, לתנודתיות בהכנסות ולהתחייבויות קיימות מסייעת להבין את השאלות שיש לבחון עם אנשי המקצוע המלווים את העסק.
איך קוראים הצעת מימון ומשווים בין חלופות?
החזר חודשי נמוך הוא רק אחד הנתונים בהצעה. כדי להבין את משמעות ההתקשרות, יש לקרוא גם את משך התקופה, שיעור הריבית, אופן חישובה והעלויות הנלוות. שתי הצעות שנראות דומות במבט ראשון עשויות לכלול מבנה תשלומים שונה או התחייבויות שונות.
- מהו הסכום שיתקבל בפועל, ומהו סך ההחזר הצפוי?
- האם הריבית קבועה או משתנה, והאם קיימת הצמדה?
- אילו עמלות, ערבויות או בטוחות נכללות בתנאים?
- מה נקבע לגבי איחור בתשלום או פירעון מוקדם?
השוואה בין אותו סכום ובאותה תקופה מאפשרת להבין טוב יותר את ההבדלים. גם אז יש לעיין בהסכם המלא, משום שנתון בודד אינו מחליף את תנאי ההתקשרות. קו המשווה של בנק ישראל מציג מידע להשוואה כללית בשוק ההלוואות, ומבהיר כי יש לבדוק את התנאים והסייגים של כל שירות לגופו.
מימון בענף הבנייה: הקשר בין השטח למספרים
בעסק הפועל באמצעות פרויקטים, התכנון הכספי קשור להתקדמות העבודה. רכישת חומרים, תשלום לקבלני משנה ותקבולים בהתאם לאבני דרך מתרחשים במועדים שונים. לכן היכרות עם התקציב הכולל אינה מספיקה לבדה כדי להבין את צורכי המזומנים בכל שלב.
הרקע של יגאל דוגה בענפי הבנייה והתשתיות הוא חלק מהרצף המקצועי שהוביל לפעילותו בפיננסים. הוא כולל פעילות בחברה משפחתית שביצעה פרויקטים עבור חברת החשמל, עיריות וגופים ממשלתיים. ניסיון זה מצטרף להיכרות עם סביבת העבודה של יזמים וקבלנים ועם הקשר בין הביצוע לבין הניהול העסקי.
בבחינה של פרויקט מסוים יש להפריד בין הניסיון המקצועי הכללי לבין הנתונים העדכניים של אותו פרויקט. היקף ההתחייבויות, זמני הגבייה ותנאי ההתקשרות עם הספקים הם נתונים שדורשים בדיקה פרטנית. התוכן כאן נועד להסביר את השאלות ואת המושגים, ולא להציג פתרון מימון מסוים כהמלצה לכל מצב.